اطلاعیه شماره 30 سازمان امور مالیاتی کشور | نرخ ارزش افزوده صورتحساب ارجاعی
بررسی نحوه محاسبه نرخ ارزش افزوده صورتحساب ارجاعی برای اسناد مالیاتی صادر شده قبل از سال 1403 در سامانه مودیان به همراه ضوابط اصلاح، ابطال و ثبت تغییرات کارپوشه.
نرخ ارزش افزوده صورتحساب ارجاعی | راهنمای صدور در سامانه مودیان
نرخ ارزش افزوده صورتحساب ارجاعی برای اسنادی که تاریخ صورتحساب مرجع آنها به قبل از سال 1403 بازمیگردد، بر اساس نرخهای مصوب سال 1402 تعیین میشود که این فرآیند ابهامات مودیان را در ثبت اصلاحیهها برطرف میکند.
در یک نگاه
- ضرورت درج نرخ مالیات سال 1402 (مانند نرخ 9 درصدی ماده 7) برای صورتحسابهای ارجاعی صادر شده در سال 1403.
- محدودیت صدور صورتحساب اصلاحی و برگشت از فروش صرفاً در چارچوب شناسه کالاهای مندرج در صورتحساب مرجع.
- عدم امکان اعمال نرخ سال قبل در صورت ثبت و درج شناسه کالا یا خدمت جدید (اعم از عمومی یا اختصاصی).
- لحاظ شدن صرفاً آثار مالی و تعدیلات صورتحساب ارجاعی نسبت به مرجع در کارپوشه فروشنده و خریدار.
جزئیات نرخ مالیات بر ارزش افزوده در صورتحساب ارجاعی
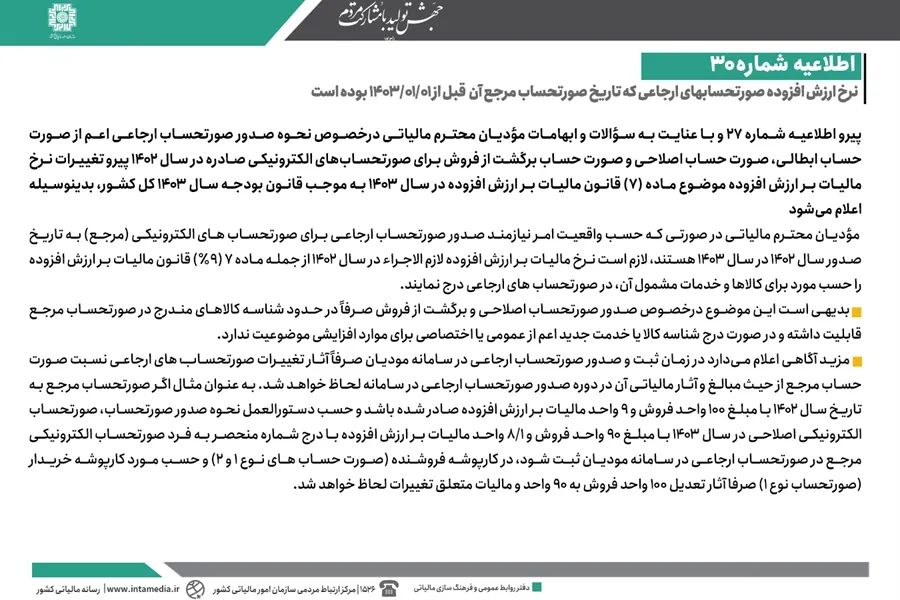
پیرو سوالات و ابهامات مودیان محترم مالیاتی در خصوص نحوه صدور صورتحساب ارجاعی اعم از صورتحساب ابطالی، اصلاحی و برگشت از فروش برای صورتحسابهای الکترونیکی صادره در سال 1402، ضوابط جدیدی اعلام شده است. با توجه به تغییرات نرخ مالیات بر ارزش افزوده موضوع ماده (7) قانون مالیات بر ارزش افزوده در سال 1403 به موجب قانون بودجه سال 1403 کل کشور، مودیانی که نیاز به صدور صورتحساب ارجاعی برای صورتحسابهای مرجع صادره در سال 1402 دارند، مکلف به رعایت مقررات سال صدور مرجع هستند.
بر این اساس، مودیان باید نرخ ارزش افزوده صورتحساب ارجاعی را متناسب با نرخهای لازمالاجرا در سال 1402، از جمله نرخ 9 درصدی موضوع ماده 7 قانون مالیات بر ارزش افزوده، برای کالاها و خدمات مشمول در متن صورتحساب ارجاعی درج نمایند.
محدودیت شناسه کالا و خدمات در اسناد اصلاحی
اعمال این نرخ مالیاتی در خصوص صدور صورتحساب اصلاحی و برگشت از فروش دارای شرایط خاصی است. این موضوع صرفاً در حدود شناسه کالاهای مندرج در صورتحساب مرجع قابلیت اجرایی دارد. در صورتی که مودی اقدام به درج شناسه کالا یا خدمت جدید، اعم از شناسه عمومی یا اختصاصی، در صورتحساب ارجاعی نماید، برای موارد افزایشی موضوعیت نخواهد داشت و مجاز نیست.
نحوه انعکاس تغییرات در کارپوشه سامانه مودیان
طبق ضوابط اعلامی، آثار تغییرات مستقیماً بر کارپوشه طرفین معامله اعمال میشود. این آثار در کارپوشه فروشنده برای صورتحسابهای نوع 1 و 2 و حسب مورد در کارپوشه خریدار برای صورتحسابهای نوع 1 منعکس میگردد. در جدول زیر خلاصه نحوه برخورد با این صورتحسابها مشخص شده است:
| نوع صورتحساب ارجاعی | نرخ مالیات بر ارزش افزوده | محدودیت شناسه کالا | نحوه انعکاس در کارپوشه |
|---|---|---|---|
| ابطالی، اصلاحی، برگشت از فروش | نرخ سال 1402 (9 درصد ماده 7) | فقط شناسههای موجود در مرجع | ثبت مابهالتفاوت و آثار تعدیل مبالغ |
جمعبندی
تعیین دقیق نرخ ارزش افزوده صورتحساب ارجاعی برای صورتحسابهای مرجع قبل از سال 1403، تضمینکننده صحت محاسبات مالیاتی مودیان است. با اعمال نرخ مصوب سال مرجع (9 درصد) و رعایت عدم تغییر شناسههای کالا و خدمات، مودیان میتوانند از بروز مغایرتهای مالیاتی در کارپوشه خود جلوگیری کنند.
سوالات متداول
1. نرخ ارزش افزوده صورتحساب ارجاعی برای اسناد صادره در سال 1402 چقدر است؟
نرخ مالیات بر ارزش افزوده در این حالت باید مطابق با نرخهای قانونی سال 1402 (از جمله نرخ 9 درصد موضوع ماده 7) در صورتحساب درج شود.
2. آیا میتوان در صورتحساب اصلاحی ارجاعی به سال 1402 کالا یا خدمت جدید اضافه کرد؟
خیر، صدور صورتحساب اصلاحی و برگشت از فروش صرفاً در حدود شناسه کالاهای مندرج در صورتحساب مرجع امکانپذیر است.
3. آثار مالی صورتحسابهای ارجاعی چگونه در کارپوشه سامانه مودیان اعمال میشود؟
صرفاً آثار تغییرات و تعدیلات صورتحساب ارجاعی نسبت به صورتحساب مرجع از حیث مبالغ و مالیات در کارپوشه لحاظ خواهد شد.